Vai al contenuto principale
Home Prodotti Servizi Progetti Chi siamo Journal Lavora con noi Richiedi agente
Contattaci
+39 070 804 6036 info@monoblocchiefesto.it
Mercato dell'involucro edilizio 2024-2026
Mercato

Mercato dell'involucro edilizio 2024–2026

I numeri che contano. Analisi basata sul Rapporto UNICMI 2026.

Data
8 Aprile 2026 · agg. 14 Aprile 2026
Autore
Marco Lai — Ufficio Marketing
Lettura
10 min

Il Rapporto UNICMI 2026 sul mercato dell'involucro edilizio conferma un dato strutturale: il mercato italiano di serramenti e facciate continue ha raggiunto i 9 miliardi di euro nel 2024, in calo dell'1,9% rispetto al 2023. Ma il dato aggregato nasconde due dinamiche opposte che stanno ridisegnando il settore.

Il residenziale si contrae, trainato dal ridimensionamento dei bonus fiscali. Il non residenziale cresce, sostenuto da nuova edilizia, investimenti pubblici e PNRR. Per chi opera nel foro finestra — produttori di monoblocchi, serramentisti, imprese edili e progettisti — capire questi numeri significa capire dove sarà il lavoro nei prossimi 24 mesi.
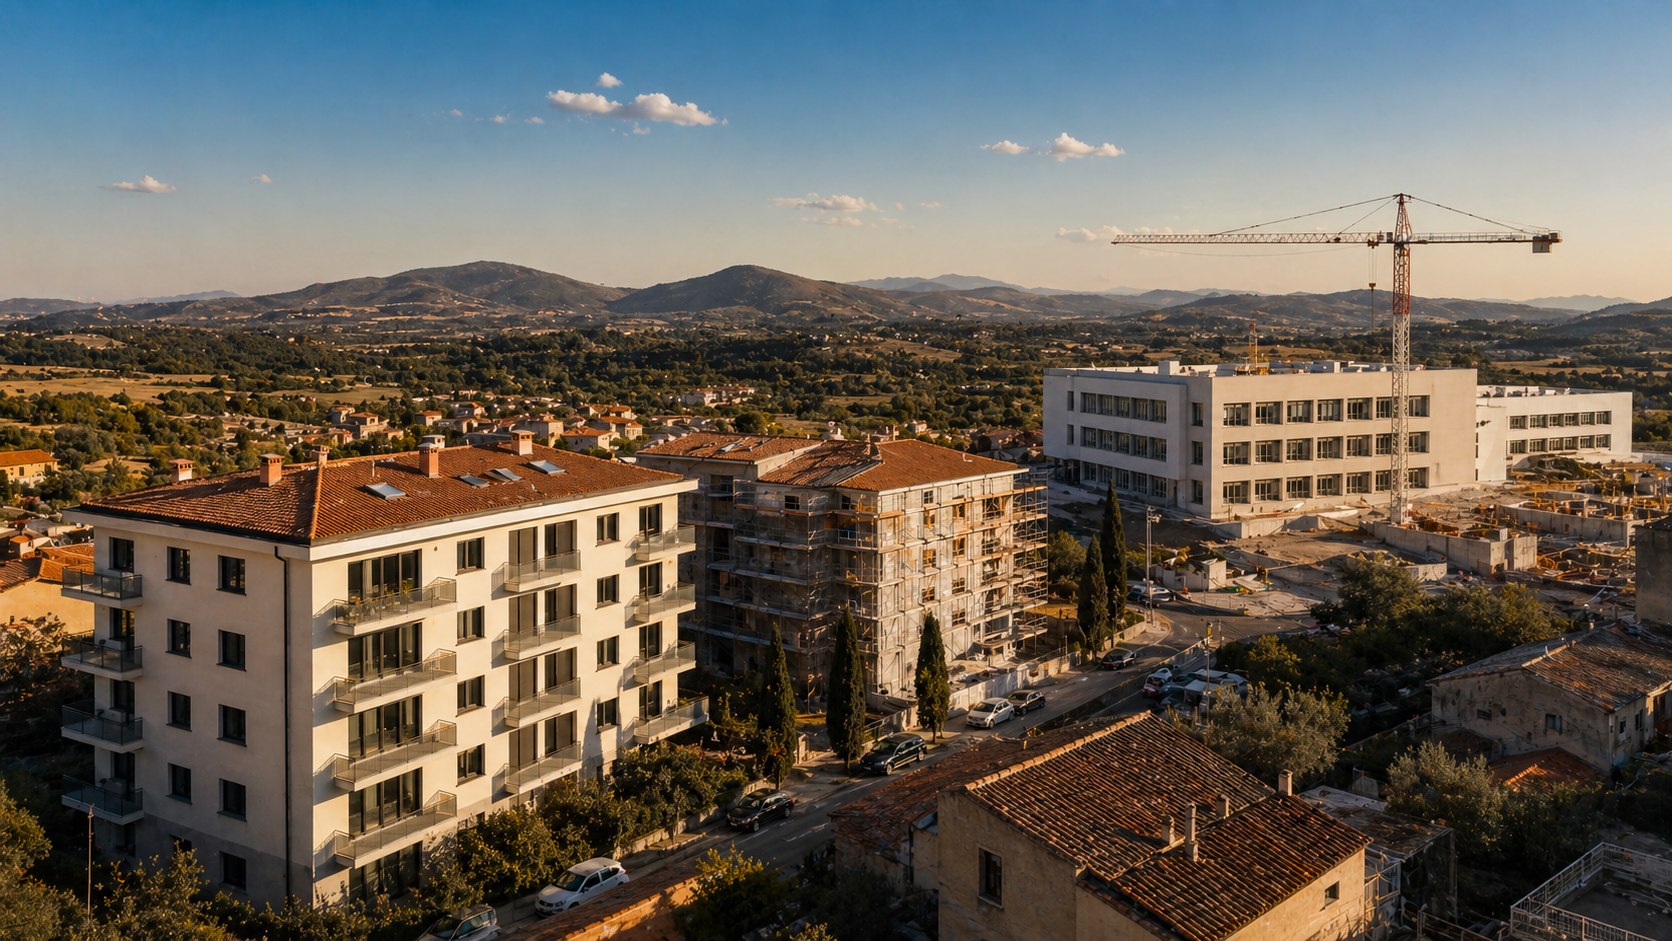
Residenziale: la contrazione strutturale

Il segmento residenziale, che vale circa il 67% del mercato totale dell'involucro, ha registrato una contrazione del 4,2% nel 2024. Il rinnovo residenziale, storicamente il motore del settore, ha perso il 5,4%, scendendo a 5,3 miliardi di euro. Le previsioni per il biennio 2025-2026 indicano un ulteriore calo del 6% annuo, dovuto alla progressiva riduzione degli incentivi fiscali.

L'unico segnale positivo arriva dalla nuova costruzione residenziale, che cresce del 3,9% raggiungendo gli 800 milioni di euro, trainata dalla domanda di edifici ad alta efficienza energetica.

€6 mld
Valore 2024

-4,2% rispetto al 2023

€5,3 mld
Rinnovo residenziale

88% del segmento, -5,4%

-6%
Calo annuo 2025-2026

Rinnovo residenziale in contrazione

€800 mln
Nuova costruzione

Unico segnale positivo: +3,9%

L'effetto PVC: il materiale più esposto

Il 65% delle detrazioni Ecobonus è stato destinato a serramenti in PVC. Con il ridimensionamento degli incentivi, il PVC è il materiale più esposto alla contrazione, con una perdita stimata del 6,7% nel 2025. Un dato che ridisegna gli equilibri competitivi tra materiali nel mercato del foro finestra.

Non residenziale: la crescita strutturale

Il segmento non residenziale rappresenta la vera locomotiva del mercato dell'involucro edilizio. Con un valore di 3 miliardi di euro nel 2024 (+5,3% rispetto al 2023), questo comparto cresce in modo strutturale, trainato dalla nuova edilizia pubblica e privata, dagli investimenti del PNRR e dal Conto Termico 3.0.

Le facciate continue rappresentano il segmento più dinamico, con un valore previsto di 968 milioni di euro nel 2025 e una crescita del 6,1%. La previsione per il 2025 segna un ulteriore balzo a 3,4 miliardi di euro (+7,9%), confermando il non residenziale come il principale motore di domanda per il foro finestra nei prossimi anni.

€3 mld
Valore 2024

+5,3% rispetto al 2023

+8%
Nuove costruzioni

€1,3 miliardi nel 2024

€3,4 mld
Previsione 2025

+7,9% trainato da PNRR

€968 mln
Facciate continue 2025

Segmento più dinamico: +6,1%

Il non residenziale vale già €3,4 miliardi nel 2025 e cresce del 4-5% annuo. Con il Conto Termico 3.0, questo segmento diventa il principale motore di domanda per il foro finestra.

Il peso degli incentivi: da €2,8 a €1,6 miliardi

Gli incentivi fiscali hanno rappresentato il principale driver del mercato residenziale nell'ultimo decennio. Nel 2024 il valore complessivo delle detrazioni destinate al foro finestra ammontava a 2,8 miliardi di euro, di cui 2,16 miliardi da Ecobonus e 639 milioni da Bonus Casa.

Le previsioni indicano una contrazione del 43% in due anni, con il valore degli incentivi che scenderà a 1,6 miliardi di euro nel 2026. Un dato che impone al settore una profonda riconversione delle strategie commerciali e una diversificazione verso il non residenziale.

€2,8 mld
Incentivi 2024

Ecobonus €2,16 mld + Bonus Casa €639 mln

€1,6 mld
Previsione 2026

Contrazione del 43% in due anni

36%
Aliquota seconde case

Riduzione dal 50%, senza cessione credito

Le tre cause della contrazione

  • Riduzione delle aliquote di detrazione fiscale
  • Eliminazione dello sconto in fattura e della cessione del credito
  • Irrigidimento dei requisiti tecnici di accesso agli incentivi

EFESTO nel contesto di mercato

In un mercato che si polarizza tra contrazione residenziale e crescita non residenziale, EFESTO si posiziona in modo naturale sul segmento a maggiore potenziale: la nuova costruzione e il non residenziale di qualità. La nostra capacità di progettare monoblocchi su misura per ogni stratigrafia muraria, la certificazione UNI 11979 e la conformità ai nuovi CAM 2026 ci rendono un partner tecnico qualificato per i cantieri che richiedono prestazioni certificate e tracciabilità documentale.

L'approccio ingegneristico di EFESTO — con un ufficio tecnico interno, librerie BIM native e una logistica diretta in cantiere — risponde esattamente alle esigenze di un mercato che premia la competenza tecnica e la capacità di integrazione nel processo costruttivo.

I vantaggi competitivi EFESTO

  • Progettazione su misura per ogni stratigrafia muraria
  • Certificazione UNI 11979 e conformità CAM 2026
  • Oltre 100 file BIM nativi
  • Ingegnere interno per verifiche termoacustiche
  • Logistica diretta in cantiere con mezzi propri
  • Carta d'identità del prodotto con tracciabilità completa

ANCE Osservatorio 2026 e contesto EPBD

ANCE Osservatorio Congiunturale 2026

L'Osservatorio ANCE presentato a gennaio 2026 fornisce un quadro degli investimenti in costruzioni che integra e in parte ridimensiona le previsioni UNICMI sul solo comparto involucro. Il dato aggregato è meno negativo di quanto temuto, ma la composizione conferma la polarizzazione del mercato.

-1,1%
Investimenti 2025

Atteso -7%, risultato migliore

+21%
Opere pubbliche 2025

Trainate dal PNRR

+5,6%
Previsione totale 2026

Ripresa aggregata del comparto

+12%
Opere pubbliche 2026

PNRR in accelerazione

Il quadro ANCE conferma la tesi di fondo di questa analisi: il motore del 2026 sono opere pubbliche e non residenziale trainati dal PNRR, con una lieve ripresa della riqualificazione residenziale (+3,5%) grazie alla stabilità normativa degli incentivi.

Il contesto EPBD: pressione normativa in arrivo

A marzo 2026 la Commissione Europea ha avviato una procedura di infrazione contro l'Italia, insieme ad altri 18 Stati membri, per il mancato invio entro il 31 dicembre 2025 del Piano Nazionale di Ristrutturazione richiesto dalla direttiva EPBD IV (UE 2024/1275, "Case Green"). L'Italia ha due mesi per rispondere.

Il termine di recepimento della direttiva è il 29 maggio 2026. Da quella data è prevista anche l'introduzione di un nuovo Attestato di Prestazione Energetica (APE) basato sui contenuti dell'Allegato V della direttiva.

Tre effetti sul foro finestra

  • Obiettivi EPBD sui consumi residenziali: -16% entro 2030, -20/22% entro 2033
  • Pressione crescente sulla riqualificazione dell'involucro esistente
  • Capitolati con prestazioni energetiche via via più stringenti

Il mercato che si delinea nei 18-24 mesi a venire è più selettivo: meno spesa aggregata, più qualità tecnica richiesta per ogni intervento. Chi specifica e installa componenti con dati prestazionali completi e tracciabili ha un vantaggio che non è solo competitivo, è operativo.

Fonti

Rapporto UNICMI Involucro Edilizio 2026 | Dati ENEA Ecobonus 2024 | Osservatorio Congiunturale ANCE (gennaio 2026) | Conto Termico 3.0 (DM dicembre 2025) | CAM Edilizia 2026 (DM 24/11/2025) | Direttiva UE 2024/1275 (EPBD IV) | Procedura di infrazione Commissione Europea (marzo 2026) | Ansa | Ingenio

Parliamo del tuo
prossimo progetto

Vuoi approfondire come questi dati impattano sul tuo business? Contattaci per una consulenza dedicata.

Contattaci Tutti gli articoli